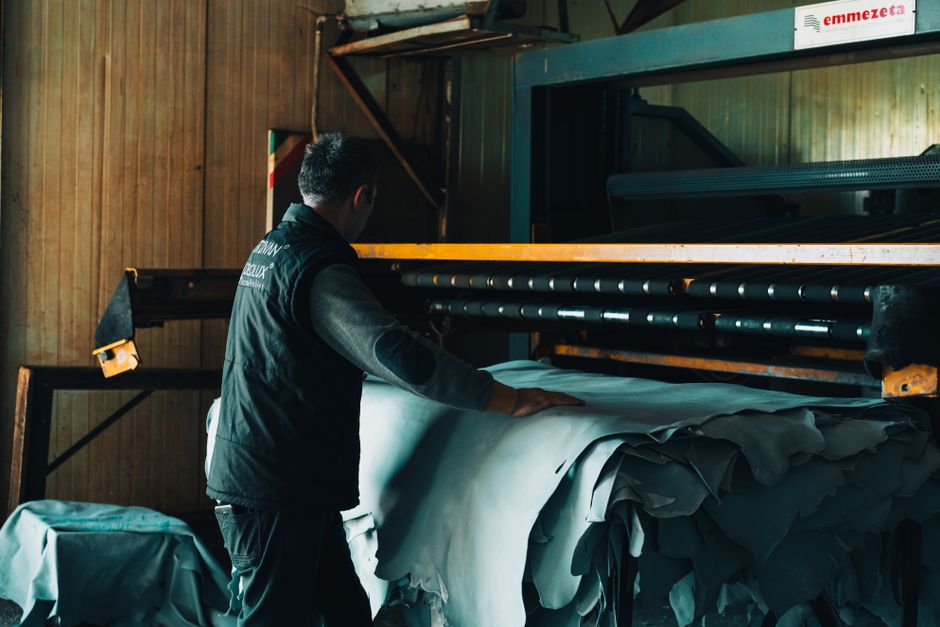
O anúncio da criação da JBS Viva, joint venture entre a JBS e a Viva Holding, não é apenas mais uma transação corporativa no agronegócio brasileiro; é um movimento que redefine a escala de atuação no mercado global de couros. Ao combinar operações que processarão mais de 20 milhões de couros por ano, a nova companhia nasce com posição de liderança incontestável em um setor estratégico e pulverizado. Na nossa leitura, o acordo representa uma consolidação que vai além da soma de ativos: é uma aposta na verticalização e na captura de valor em um momento em que a cadeia produtiva do boi busca alternativas para maximizar a rentabilidade de cada animal abatido.
A tese central que extraímos desse movimento é a da força pela escala. Com 31 fábricas e mais de 11 mil colaboradores distribuídos por Brasil, Itália, Uruguai, Argentina, México e Vietnã, a JBS Viva não terá concorrente direto em termos de capilaridade e volume. No mercado de couros, onde o custo de processamento é altamente sensível a escala logística e a negociação de insumos químicos, uma operação desse porte tende a obter vantagens competitivas significativas. Observamos que a presença em múltiplos países também dilui riscos cambiais e tarifários, algo crucial para um produto comercializado globalmente.
Um dos argumentos que sustentam nossa visão é a complementaridade das operações. A Viva, criada em 2023 a partir da união de Viposa e Vancouros, já nasceu com capacidade de processar cerca de 7 milhões de couros por ano e faturamento estimado em R$ 3,1 bilhões. Agora, ao unir forças com a JBS, a companhia ganha acesso a um fornecimento cativo de matéria-prima e a uma rede de distribuição muito mais ampla. Já a JBS, que já tinha forte presença no setor, incorpora a especialização da Viva em produtos químicos e acabamentos de alta qualidade, o que fortalece a oferta de itens com maior valor agregado.
Outro ponto que merece destaque é o modelo de governança da nova empresa. A divisão igualitária, com 50% de participação para cada grupo, e a administração compartilhada indicam uma convergência de interesses que minimiza conflitos de gestão. Em negócios como esse, onde a integração de culturas operacionais é um dos maiores desafios, ter um comando alinhado é tão valioso quanto os ativos físicos. Avaliamos que a estrutura definida no acordo, que incluiu uma reorganização societária da Viva para concentrar os ativos relevantes, demonstra maturidade e planejamento jurídico-societário para evitar ruídos futuros.
No entanto, é preciso considerar um contra-argumento relevante: a complexidade de uma joint venture entre dois grandes grupos pode gerar atritos operacionais e dificuldades na integração de sistemas de produção, logística e vendas. Além disso, a decisão de deixar de fora os negócios de colágeno e gelatina, apesar de cirúrgica, também é um risco. Esses segmentos, que possuem margens e dinâmicas distintas, poderiam gerar sinergias que agora ficam limitadas às operações de couro tradicional. Se o mercado enxergar a transação como defensiva, em vez de claramente expansiva, o múltiplo pago pode não se refletir em valor imediato.
Outro risco a ser ponderado é o ciclo do mercado. A demanda global por couro está atrelada à indústria automotiva, de móveis e de moda, setores que vêm passando por transformações com a ascensão de materiais alternativos e a busca por sustentabilidade. A JBS Viva precisará provar que o volume gigantesco não é um fim em si, mas um meio para investir em tecnologia, rastreabilidade e redução de impactos ambientais — temas que estão no centro das exigências de clientes internacionais e reguladores. Ignorar essa pressão reputacional seria um erro estratégico, pois a imagem do setor está em constante avaliação.
Na prática, o que observamos como analistas e operadores do mercado é que a criação da JBS Viva não acontece no vácuo. Ela faz parte de uma tendência mais ampla de consolidação em setores da cadeia da pecuária, na qual os grandes players buscam controlar mais etapas do processo produtivo. O couro, por muito tempo tratado como subproduto, ganhou status de negócio estratégico, com margens que podem superar as da carne em alguns cenários de preço. Ao unir as operações, as empresas miram exatamente essa captura de valor, reduzindo a dependência de intermediários e ampliando a previsibilidade de receitas.
Para o investidor e o tomador de decisão, a leitura que fazemos é de que a JBS Viva representa uma aposta de longo prazo. A operação demanda tempo para que as sinergias sejam extraídas e para que a estrutura integrada apresente resultados consistentes. No entanto, em um mercado globalizado e competitivo como o de couros, ter essa escala e presença geográfica é uma espécie de seguro contra a marginalização. Avaliamos que, se a companhia conseguir navegar as águas da integração e responder às pressões socioambientais do setor, as condições para gerar valor sustentável são claramente favoráveis.
Em síntese, o acordo entre JBS e Viva para criar a gigante do couro é um movimento de racionalidade econômica que antecipa o futuro. Ele sinaliza que a competitividade não está mais no volume bruto, mas na inteligência do processo e na capacidade de oferecer soluções completas ao cliente final. Para quem acompanha o setor, o recado é claro: consolidação veio para ficar, e as empresas que não se posicionarem agora, com parceiros complementares, correrão o risco de ficar para trás em um jogo onde o tamanho importa — mas não é o único atributo que define o vencedor.
Concluímos, portanto, que a criação da JBS Viva é um marco competitivo relevante, que deve pressionar concorrentes e abrir novas possibilidades de investimento em toda a cadeia do couro. Acreditamos que os próximos trimestres serão decisivos para calibrar as expectativas, mas acreditamos que a tese de consolidação com foco em valor agregado tende a se provar acertada. Fica o alerta para que os gestores respeitem o momento de integração e mantenham o foco na execução, pois é aí que a história será contada — com números, eficiência e, acima de tudo, resultados que sustentem a confiança de acionistas e clientes no longo prazo.
Comentários